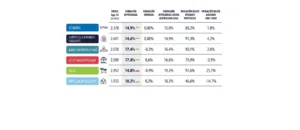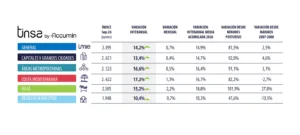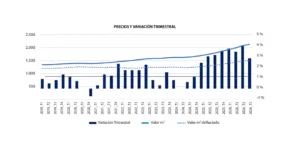
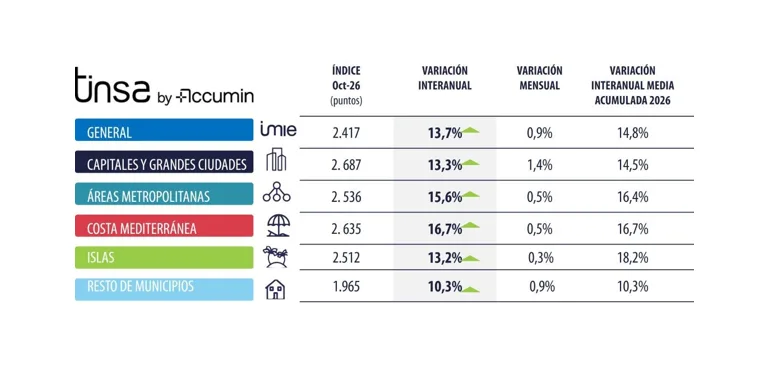
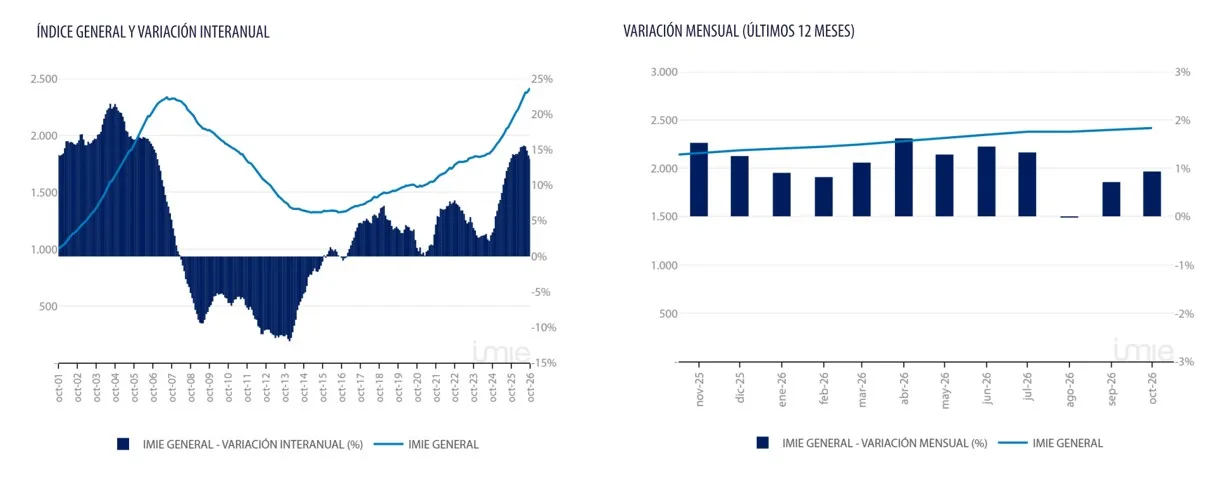
La vivienda nueva y usada en España consolidó en octubre la ralentización de los precios. El valor mediano se incrementó un 0,9 % en el último mes para situar la variación interanual en un 13,7 %, frente al 14,2 % registrado en septiembre. El crecimiento supera en 8,2 puntos la tasa de inflación y sitúa el valor de la vivienda un 3,5 % por encima
de los máximos de 2007. Si se descuenta la inflación acumulada en estos casi 20 años, en términos reales la vivienda sigue por debajo del valor registrado en el pico del boom inmobiliario.
“En octubre el precio residencial ha seguido consolidando su ralentización paulatina, si bien continúa registrando tasas interanuales contundentes en todas las zonas, por encima de la inflación y superiores al umbral del 9 % interanual nominal, designado en el procedimiento de desequilibrio macroeconómico de la Comisión Europea”, apunta Cristina Arias, Head of Research en Tinsa by Accumin.
El grupo ‘Capitales y grandes ciudades’ se encareció un 1,4 % mensual en octubre, frente a la estabilización mostrada por el resto de los grupos analizados. Los incrementos en tasa mensual se movieron entre +0,3 % y +1,4 % en términos nominales (-0,4 % y +0,7 % en términos reales).
“Descontando el efecto de la inflación, las desaceleraciones de precio más notorias se observan en el territorio insular y en las áreas metropolitanas, mientras que la intensidad del crecimiento en las capitales y grandes ciudades se sostiene tras las desaceleraciones experimentadas en agosto y septiembre”.
El incremento de precios respecto a octubre de 2025 se situó entre el +16,7 % interanual de ‘Áreas metropolitanas’ y el +10,3 % de ‘Resto de municipios’ (entre +5,2 % y +11,3 % en términos reales).
VARIACIÓN MENSUAL y VARIACIÓN INTERANUAL
“Las presiones inflacionistas sobre el poder adquisitivo de los salarios persisten, aunque la resistencia del empleo en combinación con una tasa de ahorro aún elevada están contribuyendo a sostener el consumo de los hogares”, afirma Arias. En este contexto, las compraventas residenciales continúan moderándose ante el crecimiento de los precios, las restricciones de oferta, el aumento de los tipos de interés y el mayor esfuerzo de compra.
“Pese a ello sostienen un volumen por encima de la media histórica, consistente con el aumento de la población experimentado en los últimos años”, explica la directora de Research de Tinsa.“Descontando el efecto de la inflación, las desaceleraciones de precio más pronunciadas se observan en ‘Capitales y grandes ciudades’ y en ‘Áreas metropolitanas’, zonas en donde el nivel de precios limita la capacidad de compra de una proporción creciente de la población”, apunta Cristina Arias.
La directora de Research recuerda que, aunque las compraventas residenciales se moderan ante el mayor esfuerzo de compra y la restricción crediticia en un contexto de subida de tipos de interés, “el número de compraventas continúa situándose en niveles robustos y superiores a la media histórica”, señala.
Variación desde máximos
El valor mediano de la vivienda nueva y usada en España se sitúa un 3,5 % por encima los máximos del ‘boom’ inmobiliario en términos nominales, aunque en términos reales se mantiene un 31,6 % por debajo.
Todos los grupos superan los máximos de la burbuja de 2007, a excepción de “Costa mediterránea” y “Resto de municipios”. Sin embargo, analizado en términos reales (descontando el efecto de la inflación), ninguno lo sobrepasa. El grupo ‘Islas’ es el que se encontraría más próximo (-13 %), mientras el resto permanece a más de -30 % de distancia.
Otros indicadores
El índice Tinsa IMIE General y Grandes Mercados incluye cada mes una selección de otros indicadores inmobiliarios y económicos relevantes para analizar la evolución y perspectivas del sector residencial.
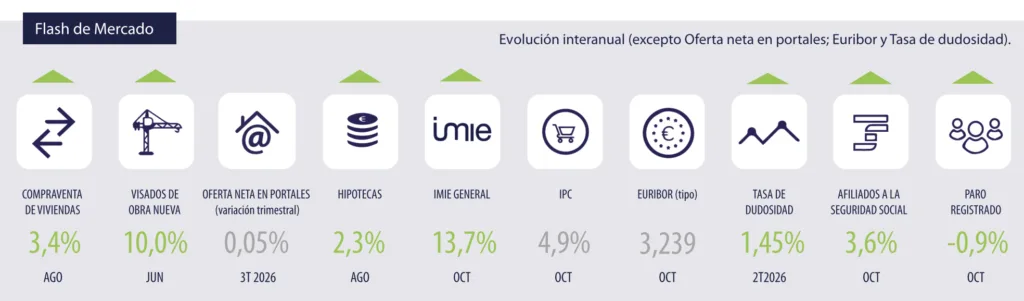
Descarga desde este apartado web la ficha completa del informe IMIE General y Grandes Mercados de octubre de 2026.